近期长期美债持续遭到抛售,30年期美债收益率逼近二十年来高位。眼看市场压力越来越大,美国财政部宣布扩大长期国债回购,将相关操作规模翻倍。
消息出来后,效果立竿见影,美债上涨、收益率回落,全球主要债券市场也跟着松了一口气。可到了第二天,剧情突然反转。此前涨幅很快被市场吐了回去,部分长期国债收益率重新回到政策出台前的位置。
美国财长贝森特不得不再次释放信号,表示回购规模还有进一步增加的空间,并透露财政整顿方案即将公布。但市场只是短暂兴奋了一下,很快又冲高回落,美股三大指数也同步收跌,出现了比较少见的股债双杀。
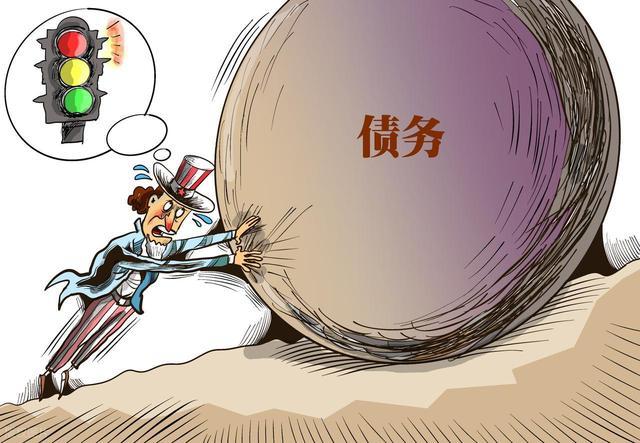
为什么财政部真金白银下场,市场却只给了一天面子?原因其实很简单,财政部解决的是美债“暂时不好卖”的问题,而投资者担心的是美国未来“到底要卖多少债”的问题。
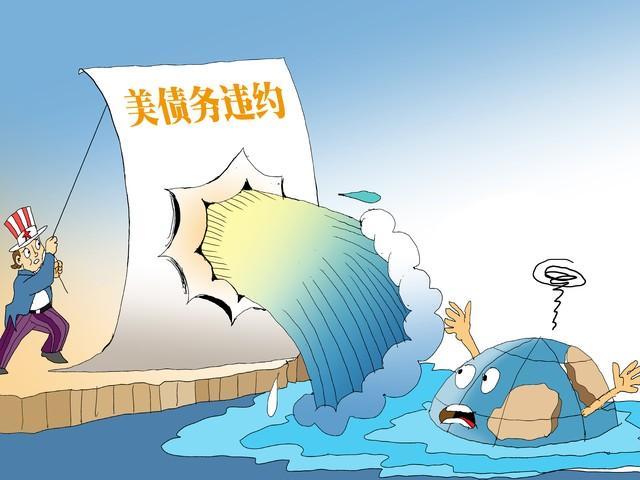
这两件事完全不是一个层面的矛盾。回购能改变供求,却改变不了美国的债务账本。
先说美国财政部到底干了什么。
所谓国债回购,大白话理解,就是财政部把市场上一部分长期国债重新买回来,从而减少长债短期供给、改善市场流动性。市场上长债少一点,买盘多一点,价格自然容易上涨,收益率也就跟着下降。所以消息出来以后美债上涨完全正常。
但问题在于,美国财政部回购长期国债的钱并不是天上掉下来的。很大程度上,它只是通过债务结构调整,把融资更多放到短端,再用资金回购长债。
也就是说,美国欠的钱并没有因此减少,只是债务期限发生了变化。
这就是为什么市场很快冷静下来。今天财政部可以买100亿美元,明天可以买200亿美元,但只要美国财政赤字依然庞大,未来需要发行的国债依然源源不断,投资者最终还是会问那个最重要的问题:这么多美国国债,到底谁来买?这才是长端美债最近真正的压力来源。
一边是美国政府长期维持巨额财政赤字,国债供给不断增加;另一边,部分传统海外买家的配置意愿已经不像过去那么强。与此同时,美国通胀又没有完全回到美联储理想水平。
投资者当然可以继续购买30年期美债,但既然未来存在财政、通胀和货币贬值风险,那就必须给我更高的收益率。这个额外要求的回报,就是市场最近频繁讨论的期限溢价。
所以美国财政部回购长债,可以暂时改变供需,却无法消除投资者要求更高风险补偿的理由。
这也是为什么政策托底只能管一阵。甚至还有一个很微妙的反作用,当财政部长亲自出来不断强调要稳定长期国债市场,部分投资者反而会想——如果事情真的一点问题都没有,为什么财政部这么着急?
本来市场只是怀疑财政状况,官方频繁干预以后,反而可能强化这种担忧。
这次市场还有一个值得关注的地方:财政部频繁释放稳定债市的信号,但美联储并没有同步采取行动,两者面对的任务完全不同。
美国财政部是全球最大的债券发行人之一,它最怕的当然是国债卖不出去,或者必须支付越来越高的利息才能卖出去。假设美国一年需要融资几万亿美元,10年期、30年期收益率不断上涨,意味着未来财政利息负担会越来越重,所以财政部天然希望长期利率低一点。
但美联储想的不是这件事。央行首先要考虑的是通胀和货币信用。如果通胀压力还没有彻底消失,美联储为了帮助财政部降低融资成本就贸然降息、甚至大规模买债,市场很容易产生另一个判断:美国货币政策是不是开始替财政赤字买单了?这反而可能导致通胀预期重新升温。
于是,财政部希望利率下降,因为债务太多;美联储又不能轻易压低利率,因为还要防通胀。一个想让钱便宜,一个担心钱太便宜。而债券市场最终给两边一起定价。
这就是为什么现在美债问题已经不仅仅是“利率什么时候降”这么简单,它正在逐渐变成财政政策和货币政策之间如何重新找到平衡的问题。
为什么“股债双杀”尤其值得注意?
正常情况下,股市下跌的时候,美债往往会上涨。
因为投资者卖掉股票以后,会去买国债避险,所以传统资产配置才会强调“股债搭配”。
但最近却出现了股债一起跌,这背后反映的是,市场担心的已经不是普通经济衰退,而是财政、通胀和长期利率共同构成的宏观风险。
如果长期利率上涨,股票估值会受到压制;与此同时,因为长期利率上涨本身来自投资者要求更高的财政风险补偿,长债价格同样下跌。于是股票和债券同时难受。
这也是为什么接下来真正重要的,不是美国财政部还会不会再多回购几十亿美元国债,而是贝森特所说的财政整顿究竟能不能真正落地。
如果美国能够让市场看到一条可信的赤字下降路径,那么投资者要求的期限溢价可能下降,长债反而可能真正迎来机会。
但如果财政赤字继续扩大,而最终只能依靠美联储降息甚至重新扩表压低长端利率,那么另外一个问题就会出现:美元购买力和长期通胀预期怎么办?
这也是为什么黄金最近不断受到市场关注。黄金既不是美国政府的债,也不是哪家企业的负债,不需要任何人未来承诺还钱。当市场担心政府债务越来越多、货币购买力可能被稀释时,这类“不依赖别人兑现承诺”的资产自然更容易获得资金关注。
所以这一轮美债风波真正值得看的,并不是财政部某一次回购到底买了多少钱。
市场正在等待美国给出一个更根本的答案,未来如此庞大的财政赤字,究竟准备怎么解决?
在这个答案出现之前,美国财政部可以改变一天的行情,却很难改变长期美债背后的定价逻辑。
睿迎网提示:文章来自网络,不代表本站观点。